Domain preisvergleich-unfallversicherung.de kaufen?
Wir ziehen mit dem Projekt
preisvergleich-unfallversicherung.de um.
Sind Sie am Kauf der Domain
preisvergleich-unfallversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain preisvergleich-unfallversicherung.de kaufen?
Welche verschiedenen Anlageformen sind für private Anleger am attraktivsten und warum?
Für private Anleger sind Aktien, Immobilien und Investmentfonds attraktiv, da sie langfristig hohe Renditen bieten. Aktien ermöglichen es, an Unternehmensgewinnen zu partizipieren, Immobilien bieten stabile Mieteinnahmen und Wertsteigerungspotenzial, Investmentfonds bieten Diversifikation und professionelles Management. Es ist wichtig, die individuelle Risikobereitschaft und Anlageziele zu berücksichtigen, um die passende Anlageform zu wählen. **
Für wen ist die private Unfallversicherung sinnvoll?
Die private Unfallversicherung ist sinnvoll für Personen, die beruflich oder privat einem erhöhten Unfallrisiko ausgesetzt sind, z.B. durch gefährliche Hobbys oder Sportarten. Auch für Selbstständige, die im Falle eines Unfalls keine gesetzliche Absicherung durch die gesetzliche Unfallversicherung haben, kann eine private Unfallversicherung sinnvoll sein. Zudem bietet sie eine finanzielle Absicherung für den Fall bleibender gesundheitlicher Schäden oder Invalidität nach einem Unfall. Generell kann eine private Unfallversicherung für alle Personen sinnvoll sein, die sich zusätzlich absichern möchten, da sie im Falle eines Unfalls Leistungen wie Unfallrente, Invaliditätsleistung oder Todesfallleistung bietet. **

Ähnliche Suchbegriffe für Anlageformen-für-die-private
Top-Angebote
Produkte zum Begriff Anlageformen-für-die-private:
-
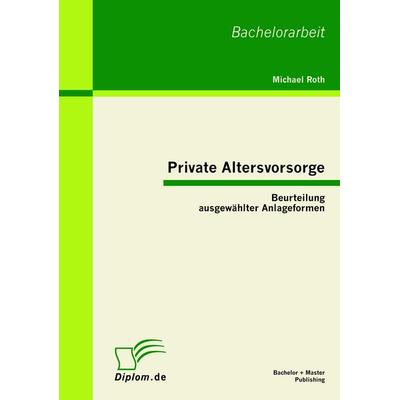
Private Altersvorsorge: Beurteilung ausgewählter Anlageformen, Taschenbuch von Michael Roth, Bachelor + Master Publishing, 978-3-86341-000-1Private Altersvorsorge: Beurteilung Ausgewählter Anlageformen, Taschenbuch Von Michael Roth, Bachelor + Master Publishing, 978-3-86341-000-1, Seitenanzahl: 5624,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Unfallversicherung, Fachbücher von Volker DittrichDieses Buch stellt medizinische Fragestellungen im Rahmen der privaten Unfallversicherung für erst- und weiterbehandelnde Ärzte und Gutachter dar. Es beinhaltet erforderliche Atteste für die Geltendmachung von Ansprüchen ebenso wie spezialisierte Berichte. Über elektronisches Zusatzmaterial haben Versicherer und Krankenhäuser sowie niedergelassene Ärzte Zugriff zu den speziellen Berichten.124,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Unfallversicherung, Fachbücher von Andreas KlothDas Handbuch zur privaten Unfallversicherung bietet eine umfassende und systematische Darstellung des relevanten Rechtsrahmens. Es wurde grundlegend überarbeitet und orientiert sich an den Allgemeinen Unfallversicherungsbedingungen (AUB) 2020. Die Neuauflage berücksichtigt die aktuellsten Entwicklungen in Gesetzgebung und Rechtsprechung. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken unterstützen die Verständlichkeit und Praxisrelevanz des Werkes. Ein ausführlicher prozessualer Teil behandelt wichtige Aspekte wie Darlegungs- und Beweislast sowie Fristen. Die Themen reichen von den Rechtsgrundlagen über den Abschluss des Versicherungsvertrages bis hin zu spezifischen Leistungsarten wie Unfallrente und Krankenhaustagegeld. Dieses Fachbuch richtet sich an Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter sowie Sachbearbeiterinnen und Sachbearbeiter in der Versicherungsbranche.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist die private Unfallversicherung?
Die private Unfallversicherung ist eine Versicherungspolice, die finanziellen Schutz bietet, wenn eine Person durch einen Unfall verletzt wird. Im Gegensatz zur gesetzlichen Unfallversicherung, die nur Unfälle am Arbeitsplatz oder auf dem direkten Weg zur Arbeit abdeckt, gilt die private Unfallversicherung rund um die Uhr weltweit. Sie kann Leistungen wie Invaliditätszahlungen, Krankenhaustagegeld, Unfallrente und Todesfallleistungen umfassen. Die Versicherungssumme und die Leistungen können individuell angepasst werden, je nach den Bedürfnissen und Risiken des Versicherten. Es ist wichtig, die Bedingungen und Ausschlüsse der Police sorgfältig zu prüfen, um sicherzustellen, dass der Versicherungsschutz den eigenen Anforderungen entspricht. **
-
Was leistet die private Unfallversicherung?
Was leistet die private Unfallversicherung? Die private Unfallversicherung bietet Schutz bei Unfällen, die im Alltag oder in der Freizeit passieren. Sie zahlt beispielsweise eine Invaliditätsleistung, wenn durch den Unfall dauerhafte körperliche Beeinträchtigungen entstehen. Zudem können auch Behandlungskosten, Rehabilitationsmaßnahmen oder ein Krankenhaustagegeld abgedeckt sein. Die Leistungen der privaten Unfallversicherung können je nach Vertragsumfang variieren, daher ist es wichtig, die individuellen Bedürfnisse und Risiken zu berücksichtigen. **
-
Wer zahlt die private Unfallversicherung?
Die private Unfallversicherung wird in der Regel von Privatpersonen abgeschlossen, um sich gegen die finanziellen Folgen eines Unfalls abzusichern. Die Beiträge für die private Unfallversicherung werden vom Versicherungsnehmer selbst gezahlt. Je nach Vertrag und Anbieter können die Beiträge monatlich, vierteljährlich oder jährlich fällig werden. Die Höhe der Beiträge richtet sich unter anderem nach dem gewählten Leistungsumfang und dem individuellen Risikoprofil des Versicherten. In einigen Fällen übernehmen auch Arbeitgeber einen Teil der Beiträge für die private Unfallversicherung ihrer Mitarbeiter. **
-
Was zahlt die private Unfallversicherung?
Die private Unfallversicherung zahlt im Falle eines Unfalls eine einmalige Invaliditätsleistung, wenn der Versicherte dauerhaft beeinträchtigt ist. Zudem werden auch Heilbehandlungskosten, wie Arztbesuche, Medikamente und Therapien, übernommen. Sollte der Unfall zum Todesfall führen, wird eine vereinbarte Todesfallleistung an die Hinterbliebenen ausgezahlt. Je nach Vertrag können auch weitere Leistungen wie Genesungsgeld oder Unfallrente vereinbart werden. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu wissen, welche Leistungen im konkreten Fall abgedeckt sind. **

Was sind Argumente für eine private Unfallversicherung?
Eine private Unfallversicherung bietet zusätzlichen Schutz bei Unfällen, der über die gesetzliche Unfallversicherung hinausgeht. Sie kann beispielsweise die finanziellen Folgen eines Unfalls abdecken, wie etwa Behandlungskosten, Rehabilitation oder eine eventuelle Invalidität. Zudem kann sie auch für Freizeitunfälle gelten, die nicht durch die gesetzliche Unfallversicherung abgedeckt sind. **
Ist eine private Unfallversicherung für Rentner sinnvoll?
Ist eine private Unfallversicherung für Rentner sinnvoll? Diese Frage hängt von verschiedenen Faktoren ab, wie dem individuellen Gesundheitszustand, dem Lebensstil und den finanziellen Möglichkeiten des Rentners. Eine Unfallversicherung kann zusätzlichen Schutz bieten, falls durch einen Unfall dauerhafte gesundheitliche Beeinträchtigungen entstehen. Allerdings sollten Rentner auch bedenken, dass die Beiträge für eine Unfallversicherung im Alter oft höher sind und die Wahrscheinlichkeit für schwere Unfälle im Vergleich zu jüngeren Menschen geringer ist. Es kann daher sinnvoll sein, die individuelle Situation und Risikobereitschaft genau zu prüfen, bevor man sich für oder gegen eine private Unfallversicherung entscheidet. **
Top-Angebote
Produkte zum Begriff Anlageformen-für-die-private:
-
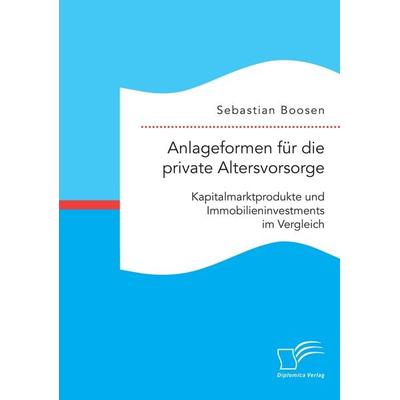
Anlageformen für die private Altersvorsorge: Kapitalmarktprodukte und Immobilieninvestments im Vergleich, Taschenbuch von Sebastian Boosen, DiplomicaAnlageformen Für Die Private Altersvorsorge: Kapitalmarktprodukte Und Immobilieninvestments Im Vergleich, Taschenbuch Von Sebastian Boosen, Diplomica Verlag Gmbh, 978-3-95934-810-2, Seitenanzahl: 8039,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diplomica Anlageformen für die private Altersvorsorge: Kapitalmarktprodukte und Immobilieninvestments im Vergl (Deutsch, Softcover, Sebastian Boosen) (55601705)Diplomica Anlageformen für die private Altersvorsorge: Kapitalmarktprodukte und Immobilieninvestments im Vergl (Deutsch, Softcover, Sebastian Boosen) (55601705)39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Altersvorsorge: Beurteilung ausgewählter Anlageformen, Taschenbuch von Michael Roth, Bachelor + Master Publishing, 978-3-86341-000-1Private Altersvorsorge: Beurteilung Ausgewählter Anlageformen, Taschenbuch Von Michael Roth, Bachelor + Master Publishing, 978-3-86341-000-1, Seitenanzahl: 5624,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche verschiedenen Anlageformen sind für private Anleger am attraktivsten und warum?
Für private Anleger sind Aktien, Immobilien und Investmentfonds attraktiv, da sie langfristig hohe Renditen bieten. Aktien ermöglichen es, an Unternehmensgewinnen zu partizipieren, Immobilien bieten stabile Mieteinnahmen und Wertsteigerungspotenzial, Investmentfonds bieten Diversifikation und professionelles Management. Es ist wichtig, die individuelle Risikobereitschaft und Anlageziele zu berücksichtigen, um die passende Anlageform zu wählen. **
-
Für wen ist die private Unfallversicherung sinnvoll?
Die private Unfallversicherung ist sinnvoll für Personen, die beruflich oder privat einem erhöhten Unfallrisiko ausgesetzt sind, z.B. durch gefährliche Hobbys oder Sportarten. Auch für Selbstständige, die im Falle eines Unfalls keine gesetzliche Absicherung durch die gesetzliche Unfallversicherung haben, kann eine private Unfallversicherung sinnvoll sein. Zudem bietet sie eine finanzielle Absicherung für den Fall bleibender gesundheitlicher Schäden oder Invalidität nach einem Unfall. Generell kann eine private Unfallversicherung für alle Personen sinnvoll sein, die sich zusätzlich absichern möchten, da sie im Falle eines Unfalls Leistungen wie Unfallrente, Invaliditätsleistung oder Todesfallleistung bietet. **
-
Was ist die private Unfallversicherung?
Die private Unfallversicherung ist eine Versicherungspolice, die finanziellen Schutz bietet, wenn eine Person durch einen Unfall verletzt wird. Im Gegensatz zur gesetzlichen Unfallversicherung, die nur Unfälle am Arbeitsplatz oder auf dem direkten Weg zur Arbeit abdeckt, gilt die private Unfallversicherung rund um die Uhr weltweit. Sie kann Leistungen wie Invaliditätszahlungen, Krankenhaustagegeld, Unfallrente und Todesfallleistungen umfassen. Die Versicherungssumme und die Leistungen können individuell angepasst werden, je nach den Bedürfnissen und Risiken des Versicherten. Es ist wichtig, die Bedingungen und Ausschlüsse der Police sorgfältig zu prüfen, um sicherzustellen, dass der Versicherungsschutz den eigenen Anforderungen entspricht. **
-
Was leistet die private Unfallversicherung?
Was leistet die private Unfallversicherung? Die private Unfallversicherung bietet Schutz bei Unfällen, die im Alltag oder in der Freizeit passieren. Sie zahlt beispielsweise eine Invaliditätsleistung, wenn durch den Unfall dauerhafte körperliche Beeinträchtigungen entstehen. Zudem können auch Behandlungskosten, Rehabilitationsmaßnahmen oder ein Krankenhaustagegeld abgedeckt sein. Die Leistungen der privaten Unfallversicherung können je nach Vertragsumfang variieren, daher ist es wichtig, die individuellen Bedürfnisse und Risiken zu berücksichtigen. **
Ähnliche Suchbegriffe für Anlageformen-für-die-private
-
Private Unfallversicherung, Fachbücher von Volker DittrichDieses Buch stellt medizinische Fragestellungen im Rahmen der privaten Unfallversicherung für erst- und weiterbehandelnde Ärzte und Gutachter dar. Es beinhaltet erforderliche Atteste für die Geltendmachung von Ansprüchen ebenso wie spezialisierte Berichte. Über elektronisches Zusatzmaterial haben Versicherer und Krankenhäuser sowie niedergelassene Ärzte Zugriff zu den speziellen Berichten.124,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Unfallversicherung, Fachbücher von Andreas KlothDas Handbuch zur privaten Unfallversicherung bietet eine umfassende und systematische Darstellung des relevanten Rechtsrahmens. Es wurde grundlegend überarbeitet und orientiert sich an den Allgemeinen Unfallversicherungsbedingungen (AUB) 2020. Die Neuauflage berücksichtigt die aktuellsten Entwicklungen in Gesetzgebung und Rechtsprechung. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken unterstützen die Verständlichkeit und Praxisrelevanz des Werkes. Ein ausführlicher prozessualer Teil behandelt wichtige Aspekte wie Darlegungs- und Beweislast sowie Fristen. Die Themen reichen von den Rechtsgrundlagen über den Abschluss des Versicherungsvertrages bis hin zu spezifischen Leistungsarten wie Unfallrente und Krankenhaustagegeld. Dieses Fachbuch richtet sich an Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter sowie Sachbearbeiterinnen und Sachbearbeiter in der Versicherungsbranche.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die private Limited (Ltd.) ein Risiko für die Vertragspartner?, Taschenbuch von Rresart Krasniqi, GRIN, 978-3-668-46217-5Ist Die Private Limited (ltd.) Ein Risiko Für Die Vertragspartner?, Taschenbuch Von Rresart Krasniqi, Grin, 978-3-668-46217-5, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt die private Unfallversicherung?
Die private Unfallversicherung wird in der Regel von Privatpersonen abgeschlossen, um sich gegen die finanziellen Folgen eines Unfalls abzusichern. Die Beiträge für die private Unfallversicherung werden vom Versicherungsnehmer selbst gezahlt. Je nach Vertrag und Anbieter können die Beiträge monatlich, vierteljährlich oder jährlich fällig werden. Die Höhe der Beiträge richtet sich unter anderem nach dem gewählten Leistungsumfang und dem individuellen Risikoprofil des Versicherten. In einigen Fällen übernehmen auch Arbeitgeber einen Teil der Beiträge für die private Unfallversicherung ihrer Mitarbeiter. **
-
Was zahlt die private Unfallversicherung?
Die private Unfallversicherung zahlt im Falle eines Unfalls eine einmalige Invaliditätsleistung, wenn der Versicherte dauerhaft beeinträchtigt ist. Zudem werden auch Heilbehandlungskosten, wie Arztbesuche, Medikamente und Therapien, übernommen. Sollte der Unfall zum Todesfall führen, wird eine vereinbarte Todesfallleistung an die Hinterbliebenen ausgezahlt. Je nach Vertrag können auch weitere Leistungen wie Genesungsgeld oder Unfallrente vereinbart werden. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu wissen, welche Leistungen im konkreten Fall abgedeckt sind. **
-
Was sind Argumente für eine private Unfallversicherung?
Eine private Unfallversicherung bietet zusätzlichen Schutz bei Unfällen, der über die gesetzliche Unfallversicherung hinausgeht. Sie kann beispielsweise die finanziellen Folgen eines Unfalls abdecken, wie etwa Behandlungskosten, Rehabilitation oder eine eventuelle Invalidität. Zudem kann sie auch für Freizeitunfälle gelten, die nicht durch die gesetzliche Unfallversicherung abgedeckt sind. **
-
Ist eine private Unfallversicherung für Rentner sinnvoll?
Ist eine private Unfallversicherung für Rentner sinnvoll? Diese Frage hängt von verschiedenen Faktoren ab, wie dem individuellen Gesundheitszustand, dem Lebensstil und den finanziellen Möglichkeiten des Rentners. Eine Unfallversicherung kann zusätzlichen Schutz bieten, falls durch einen Unfall dauerhafte gesundheitliche Beeinträchtigungen entstehen. Allerdings sollten Rentner auch bedenken, dass die Beiträge für eine Unfallversicherung im Alter oft höher sind und die Wahrscheinlichkeit für schwere Unfälle im Vergleich zu jüngeren Menschen geringer ist. Es kann daher sinnvoll sein, die individuelle Situation und Risikobereitschaft genau zu prüfen, bevor man sich für oder gegen eine private Unfallversicherung entscheidet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.